

行业资讯
专注于为中国品牌的国际化征程提供深度策略规划和精准落地服务
点击蓝字
关注我们
外资必看!2026全国QFLP试点差异对比与赛道布局实操方案
2026年QFLP制度迎来新一轮迭代升级,试点城市持续扩容、余额管理模式全面普及、审批效率大幅优化,同时境外LP所得税税率调整的新政变化,让跨境股权投资格局迎来重塑。作为境外资本入局国内私募市场的核心路径,QFLP相较传统FDI具备更灵活的投资与退出优势。本文梳理全国上海、深圳、海南、陕西等九大核心城市最新QFLP政策差异,拆解两大跨境投资模式选择逻辑,结合最新税务风险变化,为外资机构、私募从业者提供精准的城市布局、赛道选择及合规应对实操指南。

一、QFLP概述与发展趋势
合格境外有限合伙人(Qualified Foreign Limited Partner,QFLP)是指境外投资者以有限合伙人身份参与境内私募股权投资基金,从而间接投资境内企业或项目的制度安排。该制度自2011年上海率先试点以来,已在全国50多个城市落地,形成了“沿海全面铺开、中西部重点突破”的格局。
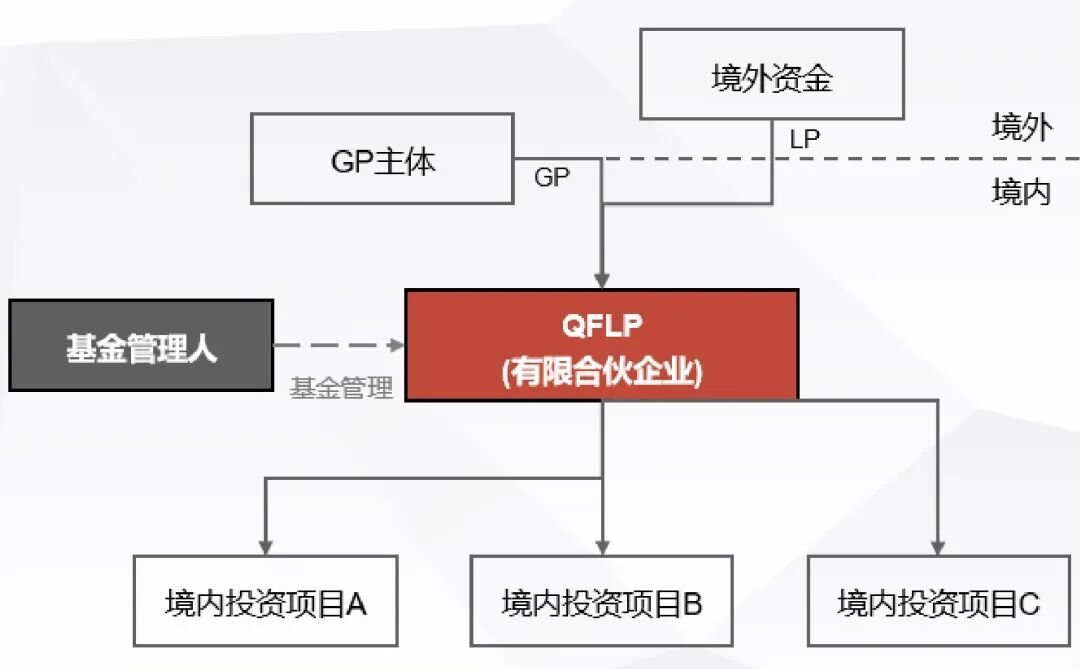
截至2026年6月的最新政策趋势:
· 试点持续扩容。 QFLP试点仍在向更多城市扩展。2025年12月,中国人民银行等八部门联合提出深化QFLP试点。2026年,陕西于4月发布QFLP试点办法、温州于5月发布试点办法、河北正定片区于5月落地QFLP项目,试点版图持续扩大。
·余额管理制加速推广。从传统的逐笔审批(发生额管理)转向余额管理制,已成为QFLP制度演进的主流方向。横琴粤澳深度合作区于2025年9月获批QFLP外汇管理试点,实行余额管理模式。昆山金改区于2026年4月落地首笔QFLP余额管理试点登记业务,获批试点基金总规模3.51亿元人民币。
·审批效率持续提升。各地持续简化审批流程。温州规定申请材料完整后5个工作日内完成综合研判会商;海南实行“窗口接收—市县金融部门出具意见—省金融监管部门联席评审”的高效流程。
· 税收环境面临重大变化。2026年起,税务部门越来越多地将QFLP基金的有限合伙人(LP)认定为构成中国境内常设机构(PE)或机构、场所,导致境外LP的所得税税率从10%预提所得税上升至25%企业所得税。2026年3月,已有全国政协委员正式提交提案,呼吁政府明确和优化QFLP税收规则。
二、QFLP vs FDI:核心区别与选择逻辑
QFLP和FDI是境外资金进入中国的两条主要路径,核心区别在于投资方式和最终目的。
(一)投资性质与目的
FDI(外商直接投资) 是战略投资,投资者直接控制企业,适合长期经营实体—在中国开设工厂、建立品牌、全面掌控经营管理权。QFLP是财务投资,通过基金间接投资,不追求控制权,追求资本回报—看好某个行业前景、想分享成长红利。
(二)监管与效率
FDI受全国性法规约束,流程标准化但耗时较长。QFLP属地方试点,政策灵活但各地差异大。QFLP在效率上优势明显:资金可一次性结汇、无需逐笔审批;被投企业无需转为中外合资企业,省去了开户、备案等繁琐手续。
(三)选择建议
·选FDI,如果:计划在中国进行长期、重资产的实体运营(如建厂、设研发中心);希望全面掌控企业的经营管理权和战略方向。
·选QFLP,如果:私募股权、风险投资等财务投资者,追求资本回报;希望灵活配置资金,并有便捷的退出渠道;投资于生物医药、高端制造、TMT等QFLP重点关注的领域。
对于以股权投资为目的的境外资本,QFLP通常比传统FDI更灵活:采用额度管理模式,资金结汇和投资效率更高;可同时投资多个项目,分散单一项目风险;合伙制基金在税务安排上通常比公司制更具优势;境外投资人无需自行搭建团队,可借助本土基金管理人的项目资源和投资经验。
但QFLP并非适合所有投资者:准入门槛较高,通常要求投资人具备较强的资金实力和投资经验;资金用途严格限制,只能用于私募股权投资,不能直接进入房地产、二级市场证券投资或贷款业务;境外投资人多以LP身份参与,对被投企业的经营管理影响有限;各地政策差异显著。
三、全国主要城市QFLP政策详细对比
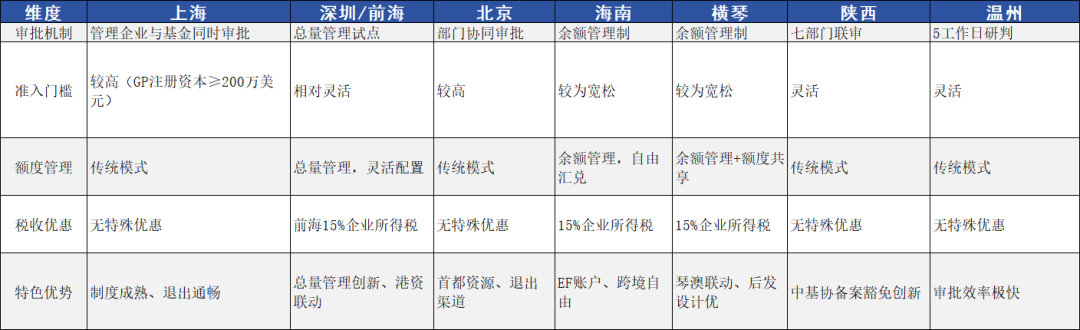
(一)上海—制度先行者,审批效率领先
上海作为QFLP制度的发源地(2011年首批试点),政策体系最为成熟。
核心优势:
·审批机制:对试点管理企业和试点基金实行同时审批,政府审批后即可开展设立工作并到中基协登记备案,区别于部分城市分两步走的模式。
·联席审批制度:所有政府部门在前置程序即对申请提出要求,后续推动更为顺畅。
·退出机制:打通“投资—上市—退出”闭环,解决QFLP权益定价难问题。
·政策支持:上海自贸试验区联动创新区支持符合条件的资产管理机构参与QFLP;普陀区对优质QFLP试点企业给予最高500万元扶持。
准入门槛:管理企业注册资本不低于200万美元;基金注册资本不低于1500万美元;单个LP出资额不低于100万美元;仅允许货币出资。作为传统试点地区,准入门槛相对较高。
最新动态:上海银行于2025年12月落地首单余额管理制QFLP基金托管业务。
(二)深圳—总量管理先行者,吸引力突出
深圳自2012年启动QFLP试点,历经2017年、2021年、2024年三次修订,已成为对私募股权类基金最有吸引力的城市之一。
核心优势:
·总量管理制度:在全国率先试点QFLP总量管理,在总量管理基础上允许灵活自主配置和更换投资项目。2025年12月进一步提出加大QFLP总量管理制度经验推广。
·前海集聚效应:前海新设QFLP基金规模占深圳九成以上,允许港资QFLP管理企业灵活调剂不同QFLP基金间的境外募集规模。
·产业导向:鼓励投向“20+8”产业集群,重点支持高端装备制造、新一代信息技术及新材料等领域。
·落户奖励:对新获得试点资格的外资QFLP管理企业给予100万元一次性落户奖励。
·地缘优势:毗邻香港,得益于粤港澳大湾区政策叠加,在吸引港资及国际资本方面具备独特优势。
税收优惠:前海区内企业享受15%企业所得税优惠。
(三)北京—国际化程度高,首都资源独特
北京凭借首都优势和金融监管机构集中的独特条件,在QFLP领域持续发力。
核心优势:
·政策支持:2025年出台24条举措促进高精尖产业对外开放,推动QFLP试点落地,鼓励境外投资机构在京设立产业投资基金。
·退出渠道:支持北交所改革,创新完善北京区域性股权市场功能,深化份额转让试点。
·外汇便利化:实施外汇管理便利化措施,引导境外资本投向境内高新技术行业。
·评价体系:将建立创业投资和股权投资机构评价体系,深化QFLP/QDLP试点。
准入门槛:与传统试点地区相当,对管理企业的资质和资金实力要求较高。
(四)海南自贸港—余额管理制典范,EF账户体系领先
海南依托自贸港政策优势,在QFLP领域形成了独特竞争力。
核心优势:
·余额管理制:率先实施QFLP余额管理制试点,基金管理人可在试点规模内自由汇出、汇入资金,无需逐笔办理外汇登记。
·简化流程:试点基金增减资无需办理外汇变更登记,凭税务承诺函即可自由汇出;无需开立结汇待支付账户。
·EF账户体系:已构建以多功能自由贸易账户(EF账户)为基础设施的金融政策体系,持续优化QFLP政策。
·规模效应:截至2025年10月末,144只QFLP基金落地海南,累计跨境流入22.75亿美元。
税收政策:符合条件的QFLP管理企业,企业所得税可按15%优惠税率征收。
(五)横琴粤澳深度合作区—后发优势显著,琴澳联动特色
横琴于2025年9月获批QFLP外汇管理试点,成为继广州南沙后广东省第二个QFLP外汇管理试点区域。
核心优势:
·余额管理:对QFLP流入规模实行余额管理,允许在登记的规模内自由汇出汇入本金。
·额度共享+动态调剂:管理企业可在其发起的多个QFLP基金间灵活调剂额度,实现“额度共享+动态调剂”。
·简化外汇登记:建立以基金管理企业为主体的外汇管理新模式,管理企业办理外汇登记即可,试点基金无需再单独办理登记。
·跨境汇兑便利:大幅精简跨境资金汇兑手续所需资料。
· 琴澳联动:特设条款便利澳门资本参与。
税收优惠:符合条件的QFLP管理企业可按15%企业所得税优惠税率征收。
(六)陕西—2026年新规,差异化创新显著
陕西于2026年4月由省委金融办等七部门联合印发《陕西自贸试验区开展合格境外有限合伙人(QFLP)试点办法》。
核心创新:
·中基协备案豁免:仅向境外募资的QFLP基金不强制要求完成中基协备案,这一差异化政策在全国具有开创性。
·联合会商联审机制:由省委金融办、省发改委、省商务厅、省市场监管局、人民银行陕西省分行、外汇局陕西省分局、陕西证监局七部门组成。
·适用范围:在陕西自贸试验区先行先试,根据国家政策规定择机向全省推广。
·管理企业条件:已在中基协登记为私募基金管理人的内资、外商独资或中外合资基金管理企业均可申请。
(七)温州—2026年新规,审批效率领先
温州于2026年5月发布QFLP试点办法。
核心特点:
·高效审批:县级试点综合研判会商机制在收到完整申请材料之日起5个工作日内组织完成综合研判会商。
·分层管理:市级建立试点工作机制,县级建立综合研判会商机制。
·管理人资质:原则上从中基协登记的私募基金管理人中认定。
·注册要求:原则上注册在温州市,注册地原则上与实际经营地一致。
(八)昆山—余额管理落地,双轨模式创新
昆山金改区于2026年4月落地首笔QFLP余额管理试点登记业务。
核心创新:
·“发生额+余额管理”双轨并行:在传统FDI登记模式落地QFLP发生额管理业务的基础上,探索双轨并行模式,以差异化外汇服务精准适配不同企业跨境投融资需求。
·获批规模:本次获批试点基金总规模3.51亿元人民币,募集境外资金规模等值3.5亿元人民币。
(九)其他重点城市要点
·广州南沙:作为广东省首个QFLP外汇管理试点区域,在跨境投资便利化方面提供较多制度支持。
·天津滨海新区:2025年出台QFLP试点新规,积极引入中东主权财富资本。
·苏州:管理企业注册资本或实缴资本≥100万美元;基金目标规模原则≥1000万美元。
·南京:新设管理企业实缴资本≥1000万元人民币或等值可自由兑换货币。
·厦门:管理企业注册资本(或认缴)≥100万美元;基金最低认缴规模≥1000万美元。
四、布局建议
(一)根据机构类型选择
·大型国际资管机构:优先考虑北京或上海。两地监管体系成熟、金融生态完善,适合大规模、长期资本布局。
·中小型外资基金:建议考虑深圳前海或横琴。准入门槛相对灵活,且有15%企业所得税优惠。深圳前海QFLP基金规模占全市九成以上,集聚效应明显。
·以港澳资本为主的基金:横琴是最佳选择。“琴澳基金通”条款为澳门资本参与提供了制度便利。
·追求资金灵活性的基金:海南或横琴的余额管理制最为适合,资金可在额度内自由出入,无需逐笔审批。
·希望规避中基协备案的基金:可关注陕西的差异化政策—仅向境外募资的QFLP基金不强制要求完成中基协备案。
(二)根据投资方向选择
·投向物流基础设施、供应链:北京已有成功政策导向。
·投向高端制造、新一代信息技术:深圳“20+8”产业集群政策支持明确。
·投向生物医药、先进制造:多地对QFLP承担产业投资引导功能。
·投向高新技术、新兴产业:北京明确引导境外资本投向高新技术行业。
选择建议
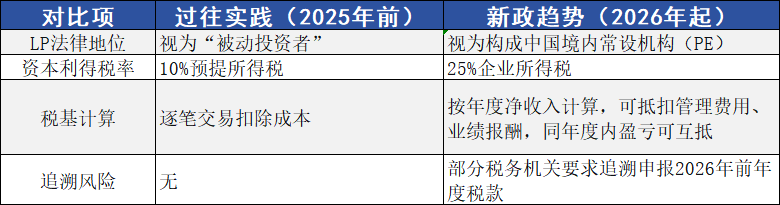
应对建议:
·与税务机关就2026年前分配款项的税务处理达成谅解,争取适用历史做法(10%预提所得税)。
·重新评估基金架构和税务条款,在合伙协议中明确税务风险分担机制。
·密切关注全国政协委员提案的后续进展。
·咨询专业税务顾问,制定税务合规方案。
想了解更多:QFLP
相关问题
欢迎添加下方微信
君玮咨询将为您详细解答
外资必看!2026全国QFLP试点差异对比与赛道布局实操方案

-
ꁸ 回到顶部
-
ꂅ 13482419578
-
ꁗ QQ客服
-
ꀥ 微信二维码


