

做跨境贸易、海外上市、财富布局,绕不开香港、新加坡、BVI、开曼四大主流离岸公司。很多企业踩坑的核心原因,就是分不清四大属地的税务规则、合规要求和适用场景。香港适配内地贸易与红筹架构,新加坡深耕东南亚市场与科创企业,BVI主打隐私保护与风险隔离,开曼是海外上市核心主体。不同属地的税率优惠、注册规则、资金流转、合规成本差异极大,直接决定企业税负高低与架构合规性。本文一次性拆解四大属地的核心优势、注册要点、典型架构,帮你精准匹配自身业务,避开合规雷区,实现税务优化与资本灵活运作。
一、注册优势和适用场景差异
(一)香港公司
·注册优势:
税务优惠:企业所得税率 16.5%(首 200万港元利润税率 8.25%),仅对源自香港的利润征税,境外收入免税。
区域枢纽:背靠内地市场,连接粤港澳大湾区,适合作为区域总部或贸易中转站。
金融自由:无外汇管制,自由兑换货币,全球第三大金融中心。
·适用场景:
跨境贸易、融资与上市(红筹架构中间层)、投资内地市场(享受CEPA红利)、税务优化(控股内地子公司可享受5%股息预提税优惠,需符合“受益所有人”条件)。
(二)新加坡公司
·注册优势:
营商环境优越:连续多年被评为全球最佳经商地,政治稳定,法律透明。另外,取消 22个领域外资股权限制,推出 “全球投资者通行证”。
税收优惠:企业所得税率17%,境外收入免税(需满足经济实质要求),2025年预算案新增 50% 税额减免(上限4万新元),雇佣本地员工可获2000新元现金补贴。
融资便利:新加坡交易所(SGX)适合科技和高端制造企业上市。
·适用场景:
东南亚区域总部、知识产权管理(利用其广泛的税收协定网络)、科技与数字经济、绿色经济。
(三)BVI公司
·注册优势:
高度保密性:股东信息不公开,适合资产保护和隐私需求。
税务中性:无企业所得税、资本利得税,仅需满足 “经济实质” 要求(纯控股公司只需通过注册代理满足基本要求)。
架构灵活性:常用于 VIE 架构中的中间控股层,便于股权调整。
·适用场景:
红筹架构中的股东持股层、资产保护(持有房产、艺术品等)、短期或保密性要求高的投资项目。
(四)开曼公司
·注册优势:
零税率:无企业所得税、资本利得税,适合资本运作。
上市首选:主流交易所(如港交所、纳斯达克)接受开曼公司上市,红筹架构核心选择。
资金自由:无外汇管制,适合基金和信托设立。
架构灵活:支持 VIE 架构,但 2025年实益所有权新规要求披露最终受益人,否则面临罚款或注销。
·适用场景:
海外上市主体、私募基金和对冲基金、家族信托与财富管理。
二、税种详解与优惠对比
(一) 香港公司
主要税种为利得税,即企业所得税。标准税率16.5%,首200万港元利润优惠税率8.25%。核心征税原则是地域来源,仅对源自香港的利润征税。源自海外的离岸收入若想申请免税,如今必须主动向税务局申报并通过FSIE机制下的经济实质测试,不可默认豁免。
(二)新加坡公司
主要税种为企业所得税,标准税率17%。核心优惠在于对初创企业首三年的梯度免税政策—首10万新元利润综合税率远低于名义税率,而非“全额免税”;后续课税年度则适用成熟企业的部分免税计划。对符合条件的境外股息、分公司利润等特定收入,在满足汇入免税条件后可免于新加坡课税。
(三)BVI公司
真正的零税收辖区。没有企业所得税、资本利得税,也没有针对股息、利息或特许权使用费的预提税。公司唯一固定成本是向政府缴纳的年度牌照费和注册代理服务费。
(四)开曼群岛公司
同样是零税收辖区,与BVI类似,没有任何直接税。公司维持成本主要包括政府年费及注册代理服务费。
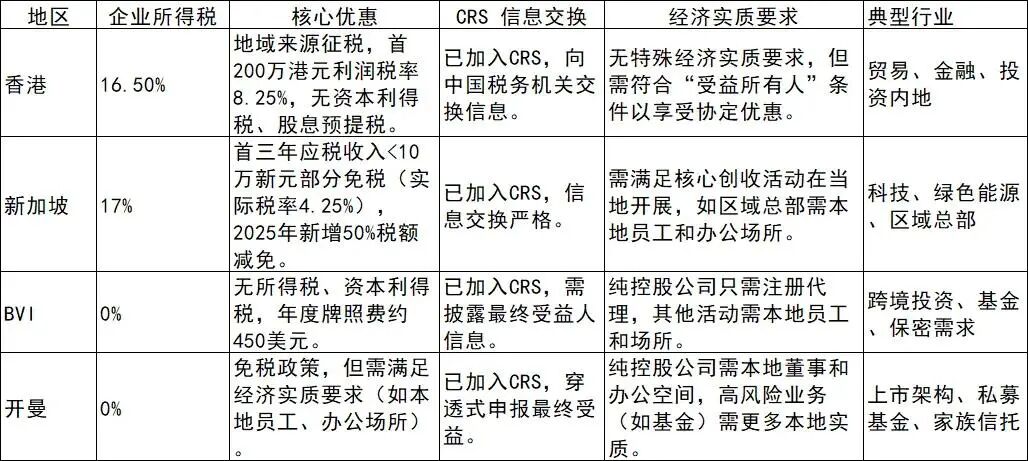
四者优惠政策对比
三、注册流程差异
(一)香港公司
·流程:名称查册 → 确定架构(至少1名董事/股东,必须委任法定秘书和本地注册地址) → 准备文件(章程、身份及地址证明) → 提交申请 → 政府审批(约1-2周) → 领取证书(公司注册证书CI和商业登记证BR) → 刻章开户。
·注册要求:
至少1名董事和1名股东,无国籍限制,可为同一人。
至少1名公司秘书,且必须常驻香港。
必须有香港本地注册地址。
无最低注册资本要求,通常默认1万港元。
(二)新加坡公司
·流程:准备资料(英文名称、本地地址、本地董事、经营范围代码) → 名称查册 → 通过BizFile系统在线提交 → ACRA审批(约1-3天) → 领取电子注册证书 → 制作文件、刻章 → 银行开户。
·注册要求:
-至少1名股东,可以是个人或法人。
-至少1名董事,且必须是新加坡普通居民(新加坡公民、永久居民或持有就业准证/创业准证者)。
-必须有一名新加坡籍的公司秘书。
-必须有新加坡本地注册地址。

(三)BVI公司
·流程:必须通过注册代理完成。名称查册 → 提交资料(股东/董事身份证明、地址证明、章程等) → 政府审批 → 领取证书 → 后续维护(年检、经济实质申报)。
·要求:
-至少1名董事和1名股东,可为个人或法人,无国籍限制。
-必须委任一名持牌的BVI本地注册代理。
-必须有一个BVI当地的注册地址。
-无最低注册资本要求。
(四)开曼公司
·流程:必须通过注册代理完成。确定名称和类型(主要为豁免公司) → 准备注册资料 → 提交申请并缴费 → 政府审批(约10-15个工作日) → 领取证书 → 银行开户。
·要求:
-至少1名董事和1名股东。
-必须委任一名持牌的开曼本地注册代理。
-必须有一个开曼当地的注册地址。
四、架构灵活性差异
(一)股权设计
香港与新加坡的股权结构设计灵活,支持同股不同权等多种安排,适合实施复杂的员工股权激励方案。实践中常见“BVI+香港”双层架构,即利用BVI公司持股享受税务中性,再以香港公司作为融资和对接内地市场的平台。BVI与开曼在股权设计上则更为极致灵活,支持无面值股、优先股和赎回权等,尤其开曼作为上市公司注册首选地,其股东大会召开和资本变更流程高度简化,适合准备全球资本运作的大型企业。
(二)信托与基金架构支持
香港与新加坡均拥有强大的信托法体系和基金管理框架,特别适合需要高透明度和强法律保障的家族信托、投资基金或私募基金。香港受证监会严格监管,新加坡则由金融管理局负责,确保了工具的合法性,深受全球机构投资者信赖。相对而言,BVI与开曼的信托(如VISTA信托)和基金设立程序简单且成本低廉,能快速布局,是资产保护和财富传承的高效工具,但需日益重视经济实质和反洗钱等合规要求。
(三)特殊工具
家族信托、特殊目的公司和基金会是常见的资产保护与财富传承工具。在香港与新加坡设立此类工具需经历严格的监管流程,香港需向证监会备案,新加坡受金管局监督,这为企业提供了更高层级的法律保障。而BVI和开曼的同类工具设立流程简便、成本较低,追求效率与私密性,但企业必须持续关注经济实质申报和反洗钱监管日趋严格所带来的合规挑战。

五、银行开设与运营差异
(一)开户难点
新加坡银行审批严格,但对有实质业务和清晰商业模式的区域总部型企业效率很高。香港银行与证监会对境外背景、纯控股或业务活动主要在境外的公司审核已全面趋严,需提供详细商业合同、业务计划书及资金路径证明。BVI和开曼公司可凭借注册代理的推荐信开立基本账户,以满足最低需求,但进行跨境大额交易时,银行同样会要求逐步补充详尽的商业背景资料。
(二)配套服务
香港和新加坡拥有成熟且专业的本地律师行、会计师事务所网络,服务质量高。BVI和开曼则主要依赖国际注册代理商网络,提供一站式办理服务,虽然单次成本略高,但流程标准化,方便快捷。
六、典型架构与资金流动路径
(一)红筹架构:以港股上市为例
1. 层级设计
经典红筹路径通过多层控股实现隐私保护、上市合规与税务优化。大股东先设立第一层BVI公司(A),股权转让均在BVI层面完成,以此隔离股东身份,规避上市披露中直接暴露个人信息。BVI(A)向上控股开曼公司作为上市主体,开曼无企业所得税,被港交所、纳斯达克等主流交易所广泛认可,且支持VIE协议控制,便于将境内受限行业的实体纳入合并报表。开曼公司之下再设第二层BVI公司(B),用于灵活设立特殊目的公司、进行股权拆分或资产剥离,同时隔离开曼主体的直接法律风险。BVI(B)控股香港公司,利用内地与香港的税收安排,将境内利润汇出的股息预提税由一般适用的10%降至5%(需满足“受益所有人”条件)。香港作为资金自由港,承担多币种结算枢纽。最后,香港公司返程投资在境内设立外商独资企业(WFOE),通过VIE协议控制经营实体,并合规完成37号文外汇登记。
2. 资金流动
利润向上回流:境内实体向香港公司分红,预提税5%。股息进入香港后,在满足经济实质要求下可申请离岸收入免税,再分派至BVI(B),无预提税。利润在BVI(B)层面免税留存,可继续向上归集至开曼上市主体,整个过程无税负,最终通过BVI(A)由大股东间接获取。
融资向下投放:开曼上市募资注入BVI(B)下的SPV,无税;再以股东贷款或资本金形式进入香港公司。香港公司向境内WFOE提供资金时,贷款利息在符合外债额度及转让定价规则下,可于境内企业所得税前扣除,降低境内税负。
(二)跨境贸易架构
1. 层级设计
顶层设BVI公司作为控股层,持有香港公司全部股权,实现风险隔离与利润蓄水。中间层香港公司是交易核心,直接向境外供应商采购,并向海外客户销售、收款。底层境内公司负责生产,通过香港公司出口。这种“控股-贸易-生产”分离的结构,使贸易利润可合规留在低税地。
2. 资金流动
贸易结算:海外客户货款进入香港公司账户,产生离岸贸易利润;在符合香港离岸收入豁免条件(并通过经济实质测试)时可申请免税。香港公司同时向外支付采购款。
利润留存:香港公司的税后利润以股息分派给BVI公司,香港不征预提税,利润在BVI完全免税留存,可用于再投资或向股东分红。
融资注入:境外PE等投资先进入BVI,再以资本金或贷款方式经香港注入境内实体,需完成FDI或外债登记。
合规要点:香港公司必须留存完整的采购合同、物流提单、发票等贸易实据,证明业务实质,避免被认定为“资金空转”。
(三)东南亚区域总部架构
1. 层级设计
顶层BVI公司持有新加坡公司股权,优化税务并方便退出。新加坡公司作为区域总部,统筹各国子公司运营,同时持有集团核心知识产权。底层在泰国、印尼、马来西亚等地设运营实体,负责本地生产、销售与服务。这一架构充分利用新加坡的税收协定网络与东盟自贸区优惠。
2. 资金流动
投资注入:境内资金经BVI注入新加坡,再以资本金或股东贷款形式分配至各子公司。
利润回流:子公司以股息形式汇回新加坡,借助广泛税收协定,预提税率可降至0-5%。新加坡公司在满足境外收入免税条件(如在来源国已税、拥有本地实质)后,对汇入股息免再征企业所得税。利润在新加坡汇集后,再分派至BVI免税留存,最终回馈境内或再投资。
贸易结算:新加坡总部作为转口贸易中心,统一对外接单、对内采购,将主要贸易利润留存在新加坡,利用当地较低的实际税率降低集团整体税负。转让定价需符合独立交易原则。
3. 典型案例:宝洁东南亚架构
宝洁以新加坡为东南亚总部,统筹12国供应链、品牌营销与区域研发。马来西亚作为制造基地,生产纸尿裤等标准化产品;印尼则侧重于本地销售和针对湿热气候的防过敏研发。利润回流方面,印尼子公司通过技术许可费与股息向新加坡输送利润,马来西亚则利用出口激励将利润集中至总部。新加坡总部凭借集中采购原料(如棕榈油)降低供应链成本约15%,并通过区域利润归集,在合规基础上使集团在东南亚的整体税负显著优化。这一架构的关键在于新加坡总部拥有真实的管理、研发与采购等经济实质,确保利润分配的税务处理经得起审查。
香港、新加坡、BVI、开曼怎么选?一篇搞定离岸架构布局


