

2026香港金管局监管新规正式落地,针对内地投资者香港投资账户出台三大清理措施,全面倒查2023年以来账户合规情况,批量清理僵尸账户、严查违规开户行为。不少投资者分不清储蓄账户与投资账户的区别,担心个人账户被莫名冻结、注销。本文清晰拆解新规核心细则,明确账户受影响范围、不同类型账户的处置差异,解答存量账户如何避险、新开账户门槛变化等核心问题,同时给出中产家庭离岸账户配置建议,帮大家精准避坑、合规守住境外资产。
一、新规主要内容
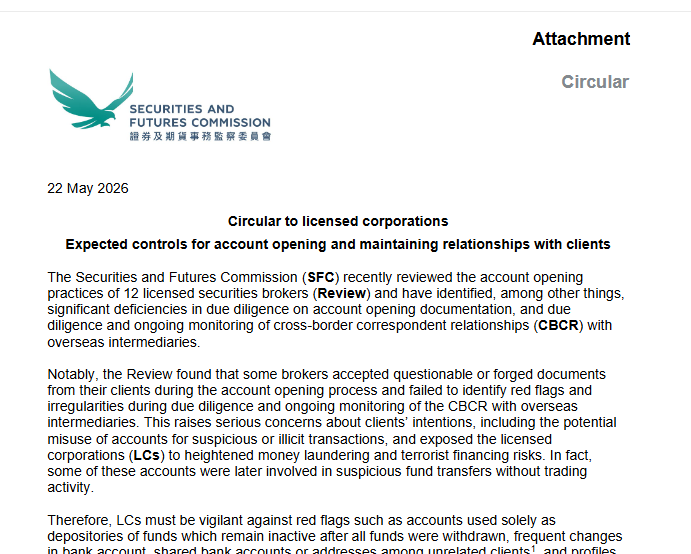
香港金管局提供的材料显示,要求注册机构在开设及管理内地投资者的投资账户时须采取三项额外措施,其中包括:
·关闭使用可疑或伪造文件开立的投资账户,识别自2023年1月起或金管局指明的任何其他时段内曾使用可疑或伪造文件开立的客户投资账户,有关文件包括身份证明文件;
·关闭零结余不动投资账户,具体指由内地投资者持有的投资帐户,而该帐户截至2026年5月22日(参考日期)均无任何资产结余,且在参考日期起计前12个月内并无由客户展开的活动;
·新开立投资账户时,须向该内地投资者取得书面声明确认所有用以支持投资活动及相关结算的资金均来自中国内地以外的合法来源等。
相关文件显示,新增的额外监管措施只适用投资账户,包括综合银行账户内的投资账户,非投资功能(例如普通储蓄、来往定期存款、支付、贷款及信用卡等)则不在相关措施适用范围内;同时,有关额外措施的适用对象是个人客户,并不适用于公司客户与机构客户。
二、新规对您现有账户的影响
1. 倒查 2023 年起,严查 “问题账户”
金管局要求银行全面回溯核查2023 年 1 月至今的内地投资者账户,只要开户时使用过可疑/ 伪造文件(含虚假身份证、地址证明等),一律直接关闭。银行 3 个月内完成核查,6 个月内完成销户;被销户客户,永久无法在该银行及关联公司再开投资账户。
2. 批量清理 “僵尸账户”,零结余不动户必关
判定标准:截至 2026 年 5 月 22 日,账户零资产结余+ 过去 12 个月无任何主动交易(无转账、无买卖、无资金进出)。银行会提前书面通知,若不及时激活或补充信息,将直接销户;核心目的:杜绝空壳账户被挪用洗钱,清理长期闲置的 “沉睡账户”。
3. 新开户门槛陡增,资金来源 “锁死”
新开香港投资账户,必须签署书面声明,承诺:所有投资资金及结算资金,均来自中国内地以外的合法来源。资金存取仅限本人名下合规账户,严禁第三方代付、资金中转;灰色开户、借户投资、境内资金违规出海等路径,彻底被堵死。

三、香港投资户现在好开么?
以汇丰银行已落地的《内地投资者开立投资账户声明书》为例:不是完全不能开,但普通内地居民(仅持旅游签注)的开户门槛已实质性大幅提高。
不同银行执行尺度存在差异:部分中资行已全面暂停;部分外资行在材料齐备、来源清晰的前提下,仍可审批。三类人群,门槛截然不同:
普通内地居民(仅持旅游签注、无境外身份):开立难度大幅提升
须签署具有法律约束力的书面声明,确认所有用于投资的资金,100%来自中国内地以外的合法来源。声明不实,属刑事犯罪,将遭拒并面临追责。
持香港合法居留身份的内地居民:正常开户,无额外限制
持有香港身份证、工作签、留学签、优才/高才通/IANG签注,属香港本地合规体系,开户标准与香港本地居民完全一致,不受本次新规任何额外约束,按银行正常要求提供材料即可。
资金完全来自境外的内地居民:可申请,但审核更严
若资金确实来自内地以外(如境外工资、投资收益、合法继承等),并能提供完整的完税证明与资金来源凭证,本人亲自赴港面签,经银行穿透式核查后,仍可正常审批。无法提供完整证明材料的,100%会被拒绝。
只要走合规流程、亲自赴港、身份和资金全部合规,香港的金融大门依旧敞开。
四、有产家庭如何应对?
如果你45-55岁,上有老下有小,希望为家庭做一些离岸规划,建议现在就做一件事:
能开银行账户的,先把普通储蓄/往来账户开了,不要刻意去开投资账户。
理由有两个:
·投资账户已在监管雷达上,新开户须签署“资金境外来源”声明,审查日趋严格;
·普通银行账户暂不在本次范围内,但监管趋势历来是“先紧最热的,再紧次热的”,窗口期不会永远敞开。


重磅新规!香港投资账户全面清查,这类账户立刻注销


