

行业资讯
专注于为中国品牌的国际化征程提供深度策略规划和精准落地服务
2023年以来,受国内外严峻复杂形势影向,A股市场较为低迷,存量资金博弈,增量资金不足。随著中国证监会阶段性收紧IPO节奏,港股正在成为越来越多内地消费品企业上市的重要选择。本文比较红筹架构和H股的差异,为您赴港上市提供参考。
01
红筹架构
“红筹架构”模式是指境内公司(不包含港澳台地区)将境内资产以换股、收购等方式装入至境外注册的公司,通过境外公司持有境内资产或股权,再以境外公司的名义在境外非上市融资及交易所(主要是在香港联交所、纽约证券交易所、纳斯达克证券交易所、伦敦证券交易所、法兰克福证券交易所等)挂牌上市的模式。
(一)红筹架构分类
·大红筹:通常由国有企业作为行为主体,在境外创立控股企业,将中国的经营主体变为海外控股企业的分公司,用于股权融资或发售。这种模式需要经过中国证监会、国家发改委、商务主管单位等职能部门的审核。大红筹需要多重审批,流程复杂,因而民营企业较少选择。
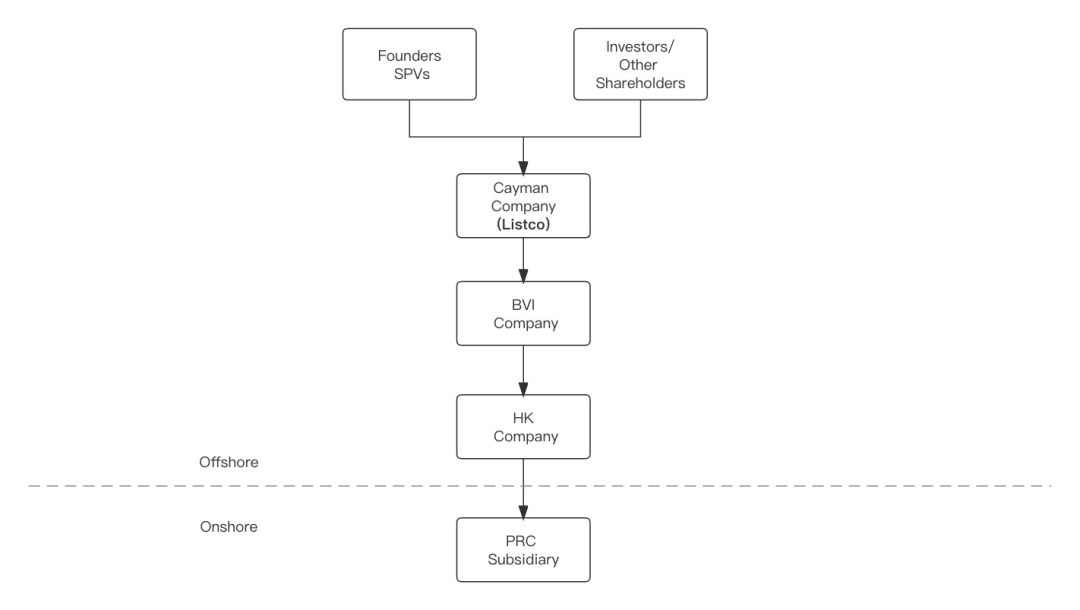
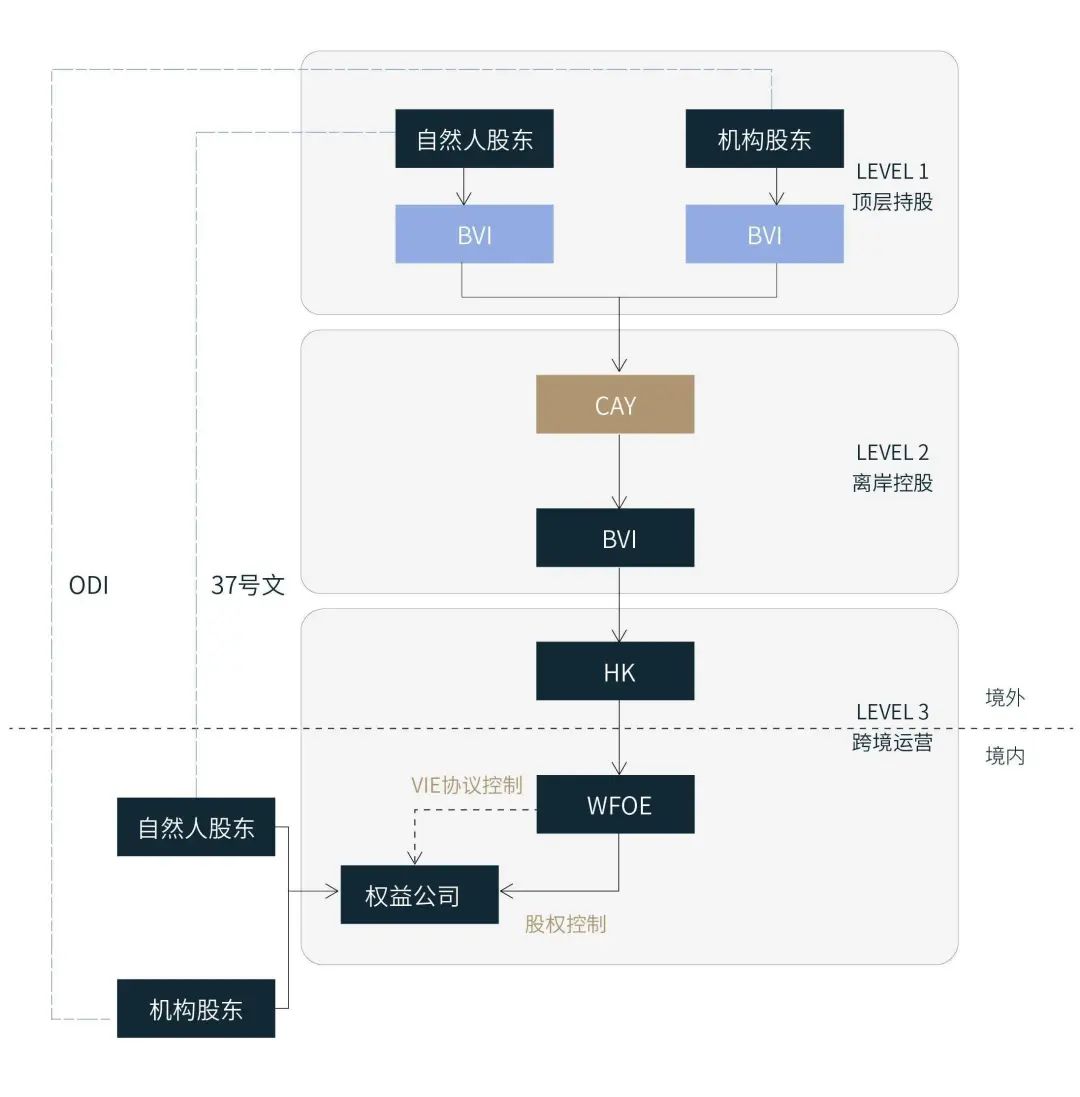
·小红筹:一般则是民营企业或非国有企业采用的境外上市模式。也是最为常见民企海外上市构架模式。包括顶层持股层、离岸控股层、跨境运营层三部分,可细分为股权控制与VIE协议控制两大类型。
(1)股权控制
适用于外商投资产业政策中允许类和鼓励类产业,中国境内企业在境外设立离岸公司,将境内企业资产注入或转移境外公司,可直接通过境外股权公司控制搭建红筹架构。
(2)VIE模式
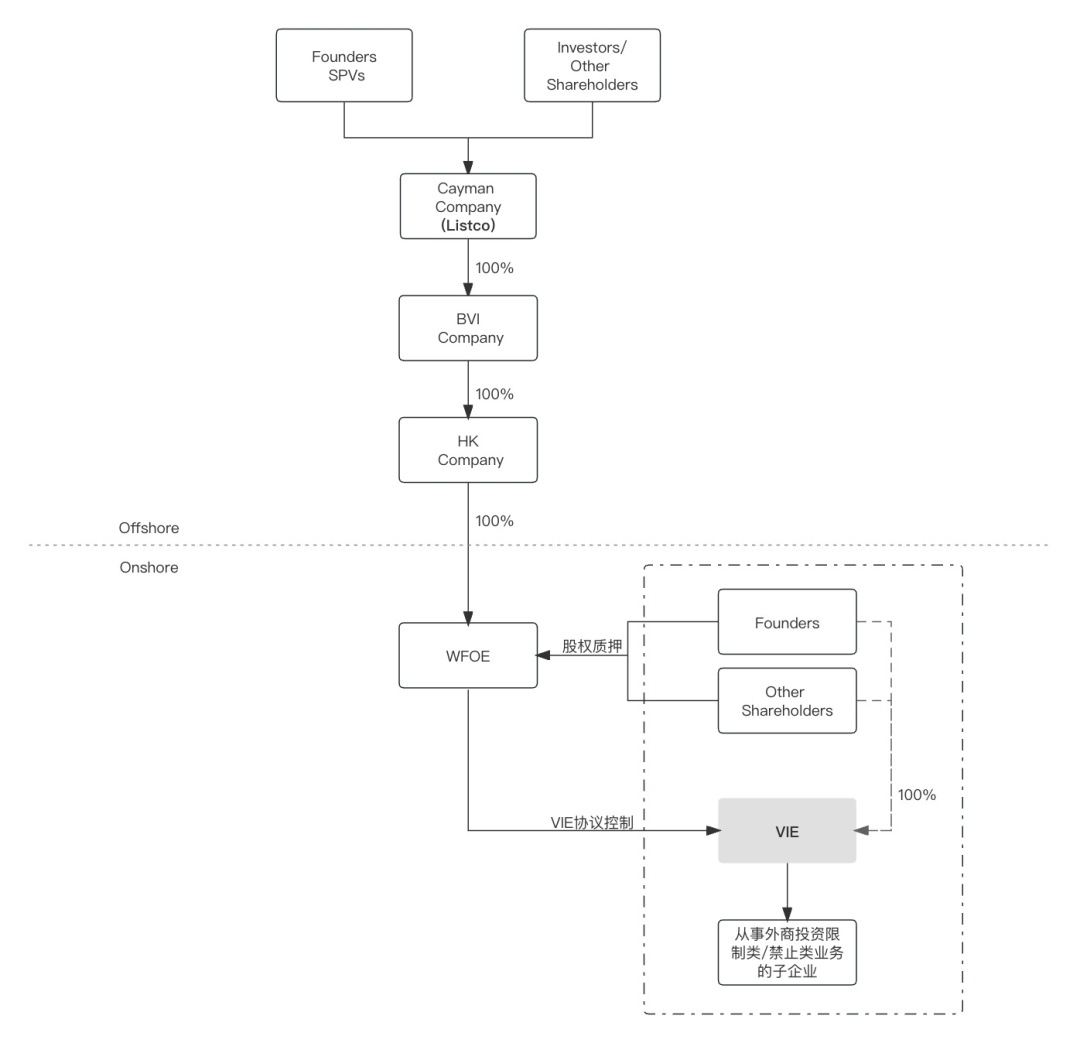
适用于限制类和禁止类产业(如:互联网行业、教育行业、文化娱乐行业、传媒行业、金融科技行业),将上市主体和经营主体从股权上分离,通过一系列协议安排实现对境内企业的间接控制,也称为“新浪模式”。
(二)适用情形
·寻求海外资本:海外资本市场如纽交所、港交所等,拥有更广泛的国际投资者群体和更高的流动性。企业搭建红筹架构在海外上市,能吸引全球资金,为企业发展、扩张等提供充足的资金支持。
·规避国内上市限制:国内上市对企业的业绩、规模、行业等有诸多要求,部分新兴行业或成长型企业难以满足。如一些创新型互联网企业,前期投入大、盈利周期长,通过红筹架构可避开国内上市的严格限制,更快实现上市融资。
·避免外资准入限制:在电信、媒体、教育等行业,我国对外资进入有严格限制。企业通过红筹架构中的VIE架构模式,可间接控制境内业务,绕开外资准入限制,吸引海外投资。
·税务规划:不同国家和地区的税收政策存在差异,开曼群岛、英属维尔京群岛等通常有较为优惠的税收政策。企业搭建红筹架构,可利用这些政策进行税务筹划,降低整体税负。
·法律环境差异:境外部分国家和地区的法律体系成熟、透明,对投资者保护力度大,企业治理和监管规则也与国际接轨。企业在境外上市,可享受更完善的法律保护,提升公司治理水平和国际形象。
(三)红筹架构搭建流程
·搭建境外架构:
-第一步,设立控股公司:在中国香港、开曼群岛、英属维尔京群岛(BVI)等离岸金融中心设立控股公司。
这些地区税收政策优惠、法律体系灵活,有利于公司的资本运作。
中国籍创始人需办理37号文外汇登记,甚至部分企业或个人需要进行ODI登记方能保证资金出境。
注意:37号文是为了完成境外融资和返程投资合规备案,打通境内个人境外投资资金调回通道,实现融资和收益资金跨境合法化,未完成37号文前,境外架构不可返程投资(不可设立WFOE公司)。
注意:ODI对外投资备案申请必须在原始股东完成37号文登记完成后开启。ODI备案完成后必须要在2年内进行出资,否则备案自动作废。
-第二步,设立境外上市主体:如果与控股公司不同,可以在其他离岸金融中心或证券交易所所在地设立拟上市主体(如开曼群岛等地)。通过股权架构安排,将控股公司的权益传递到上市主体。
-第三步,设立香港公司,拟上市公司主体设立香港全资子公司。
·搭建境内架构
-第一步,注册外商独资企业(WFOE)
香港公司在中国境内设立WFOE,注册资本可根据未来的融资额度设定(可在境外保留一定金额的资金)。WFOE在外管局登记为返程投资企业。
-第二步,搭建VIE架构或直接持股
(1)WFOE与境内OPCO、创始人及其他原股东签署一系列VIE协议,形成对境内运营主体(OPCO)的控制。WFOE亦可新设子公司,从事外资监管允许范围内的业务。
(2)WFOE收购境内公司全部股权。此处需注意十号文中关联并购问题的处理,一般需与省级商务部门沟通。同时,股权转让的定价需考虑现金流、税务成本问题。
02
H股
H 股,全称“境内注册企业直接在香港上市的股票”,是指在中国境内注册成立的企业(含国有企业、民营企业等),经中国证监会批准后,直接以其境内法人实体作为上市主体,在香港联合交易所(联交所)挂牌上市的股份。
核心特征:
·上市主体为境内注册企业,区别于红筹架构(境外注册中资企业上市)。
·需同时满足中国境内监管要求(如证监会备案)和香港联交所上市规则。
·股份以港币计价,面向全球投资者发行。
(一)分类
·H股普通股
最常见的类型,股东享有平等的投票权、分红权。
适用于大多数企业,尤其是传统行业的大型国企(如金融、能源、制造业)。
·H股优先股
赋予股东优先分红、优先清算等权利,但投票权通常受限。
较少见,主要用于企业优化资本结构或吸引战略投资者。
·特殊类别股份(如同股不同权结构)
近年来联交所允许符合条件的新经济企业设置 “同股不同权” 架构(如 WVR股份),但境内注册企业需经特别审批(如涉及VIE或创新业务模式)。
(二)适用情形
·境内业务为主,股权结构简单
无复杂境外投资架构,主要资产和业务在境内(如国企、传统民企)。
·需保留境内主体上市地位
便于境内监管对接(如涉及国资、行业准入),或需利用境内资本市场(如 A 股 + H 股两地上市)。
·规避红筹架构的合规风险
避免境外架构搭建成本及外汇管制问题(如 37 号文登记、返程投资合规性)。
·行业限制较少
非禁止外资进入的行业(如教育、传媒等敏感行业可能需额外审批)。
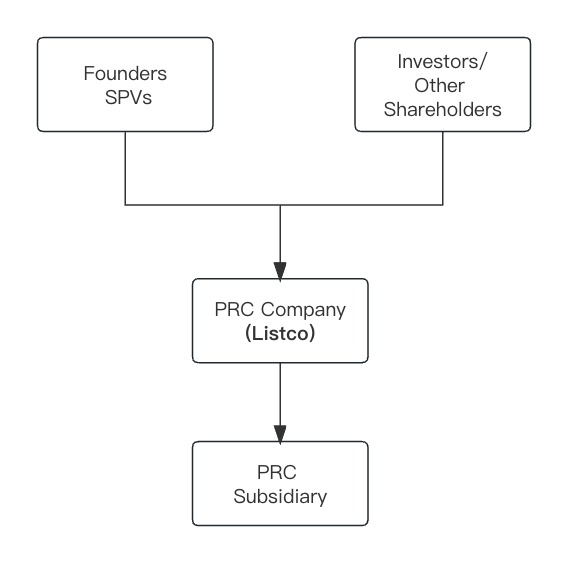
(三)搭建流程
H股上市流程需兼顾境内审批与香港联交所上市程序,核心步骤如下:
1.筹备阶段(3-6个月)
·选择中介机构:保荐人(券商)、律师(境内外)、会计师、资产评估师等。
·尽职调查:全面梳理企业合规性(股权、资产、业务、财务、税务等)。
·制定上市方案:确定发行规模、估值、时间表、股份类别(如是否设绿鞋机制)。
·重组架构(如需):剥离非核心资产、优化股权结构(如引入战略投资者)。
2.境内审批阶段(4-8个月)
·股份制改造(如为有限责任公司):召开股东会,变更为股份有限公司,需商务、市场监管等部门审批。
·证监会备案(全面注册制下):
2023年3月31日《境内企业境外发行证券和上市管理试行办法》生效起,H股上市已由过去的“审批制”(发行核准)改为备案制。企业需在提交境外上市申请后3个工作日内向中国证监会备案。证监会对备案材料进行审阅,20个工作日内出具备案通知书或提出反馈意见。
·其他境内审批:
-国资企业需国资委批准(涉及国有资产估值、股权转让)。
-特殊行业需行业主管部门许可(如金融行业需银保监会、证监会批准)。
3. 香港联交所上市申请(3-6个月)
·提交上市申请(A1表格):
-内容包括招股说明书草案、财务报告、董事声明、合规证明等。
-联交所进行聆讯前审查,重点关注业务模式、风险披露、持续经营能力。
·聆讯:联交所上市委员会审核,通过后授予原则性批准上市函(AIP letter)。
·路演与定价:向机构投资者推介,确定发行价格和最终股份分配。
·挂牌上市:完成股份登记,股票正式在联交所交易。
4. 持续监管阶段
·遵守联交所《上市规则》(如定期财报、内幕信息披露、股东大会程序)。
·境内监管合规:如涉及外资持股,需遵守《外商投资法》及外汇管理规定。
03
最新政策动态
2023年2月17日,中国证监会发布《境内企业境外发行证券和上市管理试行办法》(以下简称“《管理试行办法》”)以及5个配套监管规则适用指引(以下与《管理试行办法》合称“境外上市新规”或“新规”)等推动H股和红筹架构的新变化。
1.监管框架统一
备案制取代审批制:H 股和红筹架构均需在境外提交上市申请后3个工作日内向证监会备案,20 个工作日内办结。
全流通便利化:H股全流通备案可与上市备案同步申请,流程缩短至平均12天,截至 2025 年已有超 90 家企业完成备案。
2.红筹架构合规升级
VIE 有限开放:允许合规VIE架构备案,但需满足外资准入、行业主管部门同意及数据安全审查,例如涉及负面清单禁止类业务需提前取得监管确认。
股权穿透披露:红筹架构需穿透披露境外控股股东及5%以上股东背景,包括实际控制人、资金来源及合规性,外资股东需说明是否涉及敏感主体。
3.H 股制度优势强化
回归A股路径明确:H股可直接采用“H+A” 模式(如君实生物),而红筹需拆除架构或通过 CDR 回归。
股东流通性提升:H股上市前股东股份可通过全流通转换为H股,无需额外审批,吸引更多境内股东选择H股架构。
4.行业监管差异化
科技与互联网:VIE架构企业需重点说明外资准入合规性及数据安全措施,如茶饮品牌 “茶百道” 备案时被要求披露用户信息管理。
传统行业:H 股企业(如金融、制造业)更需关注公司治理和财务合规性,备案中需详细说明股权清晰性。
5.过渡期与市场影响
存量企业豁免:2023年3月31日前已上市企业无需立即备案,再融资等后续事项按新规执行。
新增项目合规:新规施行后提交上市申请的企业需严格符合备案要求,例如 “锅圈食汇” 被要求说明股权转让定价依据。
04
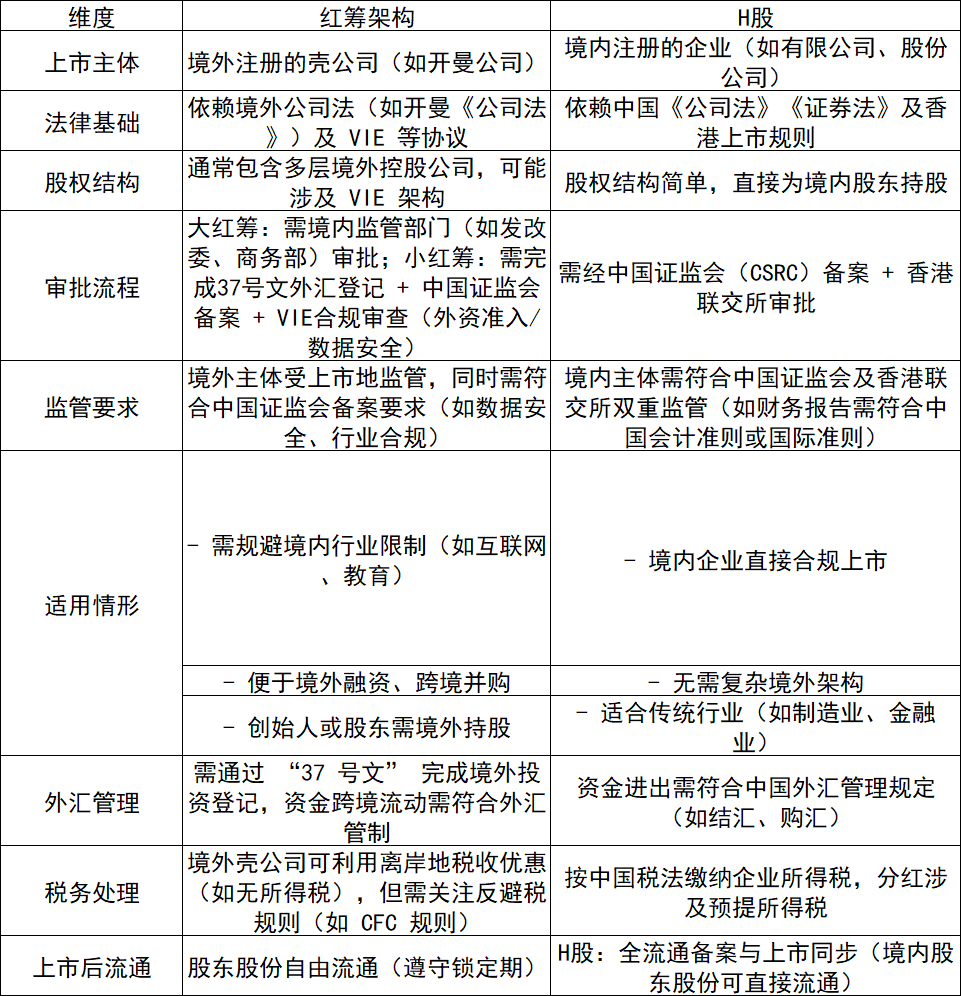
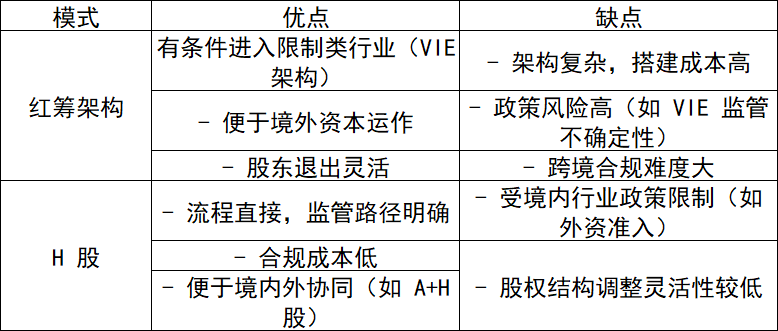
红筹架构和H股的核心差异
想了解更多红筹架构和H股
相关问题?
欢迎添加下方微信
君玮咨询将为您详细解答
新规下红筹与H股终极对比:一文详解赴港上市路径选择

-
ꁸ 回到顶部
-
ꂅ 13482419578
-
ꁗ QQ客服
-
ꀥ 微信二维码


