

红筹架构作为一条重要的中企出海通道,已经帮助多家知名中国企业成功登陆国际资本市场,成功上市。
本文旨在介绍红筹架构的定义、分类、搭建流程、红筹架构中的资金流动,为中国企业出海架构搭建提供参考。
·小红筹:一般则是民营企业或非国有企业采用的境外上市模式。也是最为常见民企海外上市构架模式。包括顶层持股层、离岸控股层、跨境运营层三部分,可细分为股权控制与VIE协议控制两大类型。
适用于外商投资产业政策中允许类和鼓励类产业,中国境内企业在境外设立离岸公司,将境内企业资产注入或转移境外公司,可直接通过境外股权公司控制搭建红筹架构。
适用于限制类和禁止类产业(如:互联网行业、教育行业、文化娱乐行业、传媒行业、金融科技行业),将上市主体和经营主体从股权上分离,通过一系列协议安排实现对境内企业的间接控制,也称为“新浪模式”。
·寻求海外资本:海外资本市场如纽交所、港交所等,拥有更广泛的国际投资者群体和更高的流动性。企业搭建红筹架构在海外上市,能吸引全球资金,为企业发展、扩张等提供充足的资金支持。
·避免外资准入限制:在电信、媒体、教育等行业,我国对外资进入有严格限制。企业通过红筹架构中的 VIE 架构模式,可间接控制境内业务,绕开外资准入限制,吸引海外投资。
·税务规划:不同国家和地区的税收政策存在差异,开曼群岛、英属维尔京群岛等通常有较为优惠的税收政策。企业搭建红筹架构,可利用这些政策进行税务筹划,降低整体税负。
·法律环境差异:境外部分国家和地区的法律体系成熟、透明,对投资者保护力度大,企业治理和监管规则也与国际接轨。企业在境外上市,可享受更完善的法律保护,提升公司治理水平和国际形象。
-第一步,设立控股公司:在中国香港、开曼群岛、英属维尔京群岛(BVI)等离岸金融中心设立控股公司。
中国籍创始人需办理37号文外汇登记,甚至部分企业或个人需要进行ODI登记方能保证资金出境。
注意:37号文是为了完成境外融资和返程投资合规备案,打通境内个人境外投资资金调回通道,实现融资和收益资金跨境合法化,未完成37号文前,境外架构不可返程投资(不可设立WFOE公司)
注意:ODI对外投资备案申请必须在原始股东完成37号文登记完成后开启。ODI备案完成后必须要在2年内进行出资,否则备案自动作废
-第二步,设立境外上市主体:如果与控股公司不同,可以在其他离岸金融中心或证券交易所所在地设立拟上市主体(如开曼群岛等地)。通过股权架构安排,将控股公司的权益传递到上市主体。
香港公司在中国境内设立WFOE,注册资本可根据未来的融资额度设定(可在境外保留一定金额的资金)。WFOE在外管局登记为返程投资企业。
(1)WFOE与境内OPC0、创始人及其他原股东签署一系列VIE协议,实现,形成对境内运营主体(OPCO)的控制。WFOE亦可新设子公司,从事外资监管允许范围内的业务。
(2)WFOE收购境内公司全部股权。此处需注意十号文中关联并购问题的处理,一般需与省级商务部门沟通。同时,股权转让的定价需考虑现金流、税务成本问题。
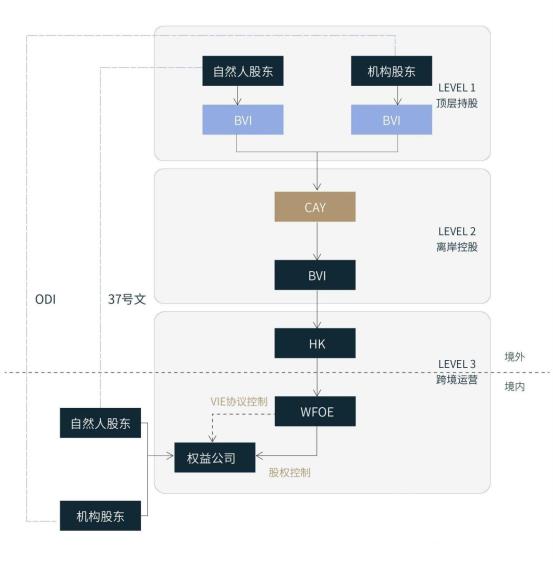
红筹架构的资金流动分为“资金出境”和“资金回流”两大方向,具体路径根据架构模式(股权控制或VIE)有所差异。
路径:境内企业 → 办理ODI备案(发改委+商务部+外管局) → 购汇汇出 → 境外SPV(开曼/BVI等)
限制:需有真实投资背景,不能投向境外房地产、娱乐等限制行业。
路径:境外投资人(如美元基金) → 直接投资境外开曼公司(上市主体) → 资金留存境外用于收购。
路径:创始人境外账户资金(需37号文登记) → 注入BVI公司 → 开曼公司。
路径:境内运营实体 → WFOE(分红) → 香港公司(股息) → 开曼公司(留存或股东分配)
税务优化:境内→WFOE:企业所得税25%(若为高新技术企业可享受15%优惠)。
WFOE→香港公司:股息预提税5%(依据内地-香港税收协定)。香港→开曼:无股息税(开曼不征税)。
路径:境内运营实体 → WFOE(通过技术服务费/知识产权费支付) → 香港公司 → 开曼公司
税务优化:服务费在境内可抵扣企业所得税(需符合“独立交易原则”)。同时,香港公司收取服务费税率低(利得税8.25%-16.5%)。
路径:境外上市募资 → 开曼公司 → 香港公司 → WFOE → 境内运营实体(增资或贷款)
注意:若以“外债”形式注入,需办理外债登记(全口径跨境融资规则),避免资金滞留境外引发税务稽查。
重磅!一文读懂红筹架构分类、搭建与资金流动


