
泰国于2024年12月26日正式颁布了《补足税紧急法令》(佛历2567年),该法令自2025年1月1日起生效,旨在实施经济合作与发展组织(OECD)支柱二全球最低税规则。
根据这一政策,泰国计划征收全球最低税,以确保跨国公司在泰国支付的税收不低于15%。如果一家跨国公司在其他国家支付的税率低于15%,则在泰国可能需要补缴差额,这就是所谓的“补足税”。这一措施旨在防止跨国公司通过将利润转移到低税率国家来避税,从而保证各国政府能够获得应有的税收收入。
泰国,作为中企出海东南亚的重要跳板,根据2024年11月泰国商业部商业发展厅数据显示,2024年前10月商业部批准了786例外商在泰国投资开展业务,投资总额为1611.69亿泰铢。其中中国(大陆)排名第三:103例,投资额138.06亿泰铢;中国香港排名第五:57例,投资额44.61亿泰铢。展示了极大地投资热情。
一、泰国税务体系
泰国税收的根本性法律是《税法典》(The Revenue Code)。另有,《消费税法》规定了消费税有关的税收缴纳,管理以及法律责任等问题;《土地和建筑税法》规定了房屋和土地税以及土地开发税;《石油税法》规定了石油和燃气的特许经营行为和税收,《海关法》管理关税和进出口行为。
泰国财政部是泰国负责全国税收的主管部门,下设税务厅、海关厅、消费厅等部门,税务厅主要负责全国税收征收和管理,消费厅负责特定商品消费税的征收,海关厅负责进出口关税的征收。地方政府则负责财产税及地方税的征收。
泰国税收分为直接税和间接税两大类:
直接税:包括企业所得税、个人所得税和石油天然气企业所得税;
间接税:包括增值税、特别营业税;其他税种包括消费税、关税、印花税、遗产税、土地和建筑税以及招牌税。
二、泰国常见税务
1.企业所得税
泰国企业所得税是对在泰国经营或未在泰国经营但取得来源于泰国的特定收入的企业征收的一种直接税。按纳税主体分为居民企业和非居民企业。泰国现行标准企业所得税税率为 20%。
但是,自 2025年1月1日起,泰国对收入不低于7.5亿欧元(约合260亿泰铢)的跨国企业征收不低于15%的全球最低企业税。部分企业因 BOI投资促进措施享受免税或减税,实际税率低于15%,这些企业需补缴税款,确保最终税率不低于15%。
同时泰国也有小微企业优惠,对注册资本不超过500万泰铢且年收入不超过3000万泰铢的小型微型企业,前30万泰铢利润免税,30万至300万泰铢部分按15%征税,超过30万泰铢按20%征税。
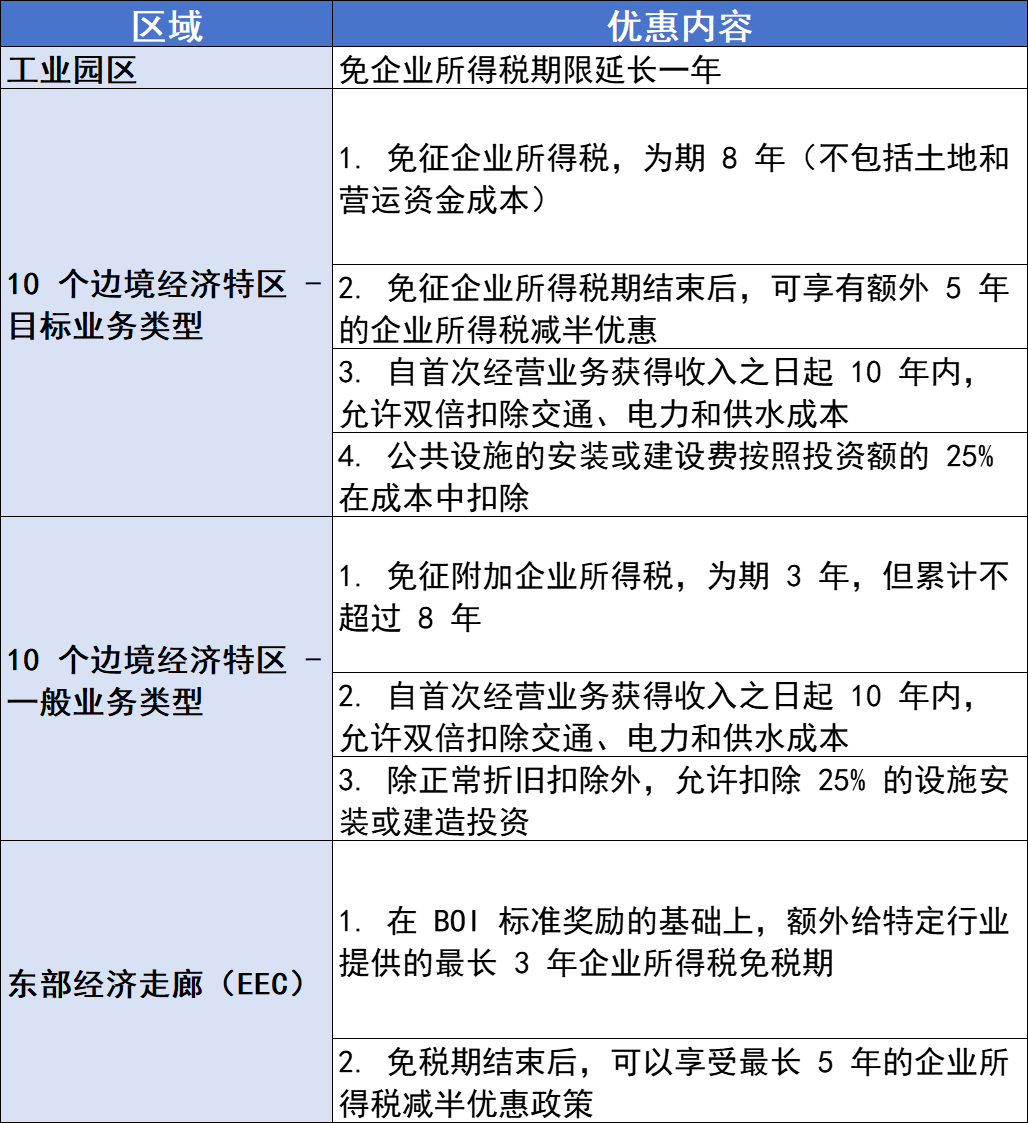
此外,泰国部分区域项目享受所得税优惠,具体如下:

申报:泰国企业所得税每年度申报及缴纳两次,企业需进行中期申报(会计年度前6个月结束后的2个月内)和年度申报(会计年度结束后150天内)。
2.增值税
增值税是对纳税义务人在泰国销售货物和提供劳务的增值额征收的一种间接税。泰国标准增值税率为10%,自1997年亚洲金融危机后作为特别经济措施降至 7%。2024 年9月17日,泰国内阁批准将 7%的优惠增值税率延长至 2025年9月30日。
任何有增值税纳义务的个人或实体须在营业开始前或在其年营业额达到180万泰铢以上后的30天内登记注册。
年营业额超过180万泰铢者必须登记注册为增值税营业人:如果纳税义务人有多个分支机构,必须向总部所在地税务局提交注册申请。
增值税申报需每月提交,截止日期为次月的 23 日。
3.个人所得税
个人在任何纳税年度内一次或多次在泰国居住180天或以上,则被视为泰国纳税居民。泰国个人所得税按纳税年度计算缴纳,以应税收入减去费用扣除项、所得扣除项后的余额征收。
泰国个人所得税按缴纳年度计算缴纳,以5%到35%的7级超额累计税率征收。
▪ 年收入0 - 150,000泰铢:0%
▪ 年收入150,001 - 300,000泰铢:5%
▪ 年收入300,001 - 500,000泰铢:10%
▪ 年收入500,001 - 750,000泰铢:15%
▪ 年收入750,001 - 1,000,000泰铢:20%
▪ 年收入1,000,001 - 2,000,000泰铢:25%
▪ 年收入2,000,001 - 5,000,000泰铢:30%
▪ 年收入超过5,000,000泰铢:35%
申报管理:雇主代扣代缴,个人年度自行申报;
线下纸质申报:须在次年3月31日前;
线上申报:次年4月8日前;
若取得租赁所得、自由职业所得、合同所得与其他工商经营所得,需在当年度9月30日前对其前半年(截至6月30日)的所得进行预缴申报。
4.特别营业税
对纳税义务人在泰国从事指定经营活动取得的所得征收的一种间接税。从事指定经营活动取得的所得计算缴纳特别营业税的,不需计算缴纳增值税。
泰国对提供商业银行、金融及类似的信贷业务、人寿保险、典当业务、不动产销售、在证券市场买卖证券、回购业务、保理业务,税率分别为0.1%-3%。
除以上税率外,还需按特别营业税税额的10%加征地方税。
特种营业税申报,需每月15日前完成特种营业税的申报。
5.消费税
是泰国针对特定货物(一般为奢侈品)或劳务的销售行为征收的一种消费税。
消费税主要针对石油及石油制品、酒精性饮料、特定非酒精性饮料、烟草、特定电气产品、电池、水晶玻璃制品、车辆、摩托车、船、香水及化妆品、大理石及花岗岩、娱乐服务等特定产品和服务,采用从价计征和从量计税两种方式,适用0-40%税率。
除烟草及扑克牌外,还需依应纳货物税的金额计算缴纳10%的地方税。
6.关税
泰国关税由海关厅负责征收,进口商品通常需要缴纳关税和增值税。
关税计税方法一般为按价计税,也有部分商品按照特定单位税率的方式征税,绝大部分商品的进口关税税率在0-80%之间。出口商品一般免征关税,但若干商品及部分农产品除外。
税收优惠:
· 符合海关关税法令列举的免征关税的进口商品可享受免征关税优惠
· 关税补偿
· 用于生产外销品的进口原料的关税可予以退还
· 经关税局或工业局核准设立的自由贸易区
· 进口商品在相同状态下复出口,该商品进口关税可予退还
· 保税工厂
· 保税仓库
· BOI奖励专案
· 自由贸易协定约定之优惠进口关税
7.印花税
泰国对税法规定凭证及文件征收税印花税,包括:合同、契约;金融、商业文件;代理、委任状;文件的副本;有限公司组织备忘录;代理投票委托书;保险证书;不动产转让契约或所有权转让证书;车辆所有权转让证书金融/商业文件等。
而一般情况下,合同的接收方为印花税的纳税义务人。
印花税的税率根据凭证及文件的性质差异而不同。税率通常为交易金额的 0.1%至 1%。
8.招牌税
泰国对用于广告或宣传,标示企业名称、商标或商品招牌的行为征收。其税率依据广告招牌大小及使用的语言适用不同税率计征。
9.碳税
泰国计划在2025年《全球变暖法》生效时开征碳税,覆盖能源、交通、工业领域,目标是减排30%,对碳排放源头征税。例如,每公里碳排放超200克的车辆将按 35%税率征税,低于150克的按 25%征税。
三、泰国其他税务优惠政策
1.BOI税务优惠
免征机器、设备及原材料进口税:对于符合条件的投资项目,可以免除用于生产过程中的机器、设备以及所需原材料或零部件的进口关税。
企业所得税减免:根据项目的不同,可以享受不同程度的企业所得税减免。最高级别的优惠可能享受长达8年至15年的企业所得税豁免。其他级别则提供3到5年的免税期加上额外几年的减半征税期。
红利税豁免:对某些投资项目,还可以获得红利分配时的所得税豁免。
支持行业
·农业及农产品加工业矿物
·陶瓷和金属产业
·轻工业
金属产品机械设备和运输工具制造业
·电子与电器业
·化工产品、塑料及造纸工业
·服务业和公共事业
·发展创新科技
四、泰国违反税收法令的后果
泰国对各种税收违法行为均有严格规定。
包括未按期申报纳税将处100%-200%罚款,未正确计算税款将处100%罚款,例如印花税还有按应交未交税款金额加征200%-600%的滞纳金等重大后果。
违反税法严重情形的还将涉及追究刑事责任。
泰国开征全球最低税,一文读懂在泰投资税务优惠


